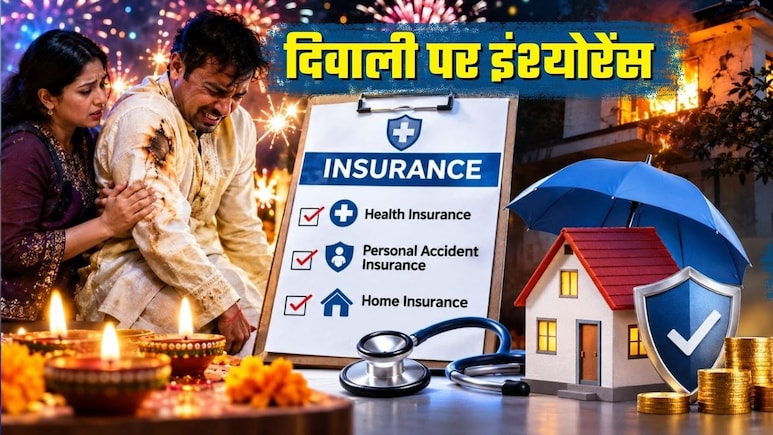
दिवाली पर पटाखे जलाते समय एक छोटी-सी चूक भी बड़े हादसे में बदल सकती है. पटाखे से निकली चिंगारी कपड़ों में आग लगा सकती है, रॉकेट घर या आसपास की किसी चीज को नुकसान पहुंचा सकता है या किसी को गंभीर रूप से झुलसा सकता है. ऐसे में परिवार को अस्पताल के बिल, सर्जरी, लंबे इलाज और घर की मरम्मत जैसे खर्चों का सामना करना पड़ सकता है.
ऐसे हादसों में इंश्योरेंस मदद कर सकता है, लेकिन हर पॉलिसी हर तरह का नुकसान कवर नहीं करती. कवरेज इस बात पर निर्भर करता है कि आपके पास कौन-सा इंश्योरेंस है, पॉलिसी की शर्तें क्या हैं और हादसे में किस तरह का नुकसान हुआ है.
दिवाली पर पटाखों से जुड़े जोखिमों के लिए मुख्य रूप से तीन तरह के बीमा काम आ सकते हैं- हेल्थ इंश्योरेंस, पर्सनल एक्सीडेंट इंश्योरेंस और होम इंश्योरेंस. इसके अलावा, कुछ बीमा कंपनियां दिवाली के आसपास कम कीमत वाले सीमित अवधि के फायरक्रैकर इंश्योरेंस प्लान भी देती हैं.
पटाखों से जलने पर हेल्थ इंश्योरेंस मिलेगा?
आमतौर पर हेल्थ इंश्योरेंस पॉलिसी पटाखों से होने वाली जलने की चोटों सहित दुर्घटनाओं के इलाज का खर्च कवर कर सकती है. हालांकि, कवरेज पॉलिसी की शर्तों और बीमा राशि पर निर्भर करता है.
इस मामले में गुरुग्राम बेस्ड इंश्योरेंस पॉलिसी एक्सपर्ट अमित कुमार ने बताया कि हेल्थ इंश्योरेंस में चिकित्सकीय रूप से जरूरी अस्पताल में भर्ती होने, सर्जरी, दवाओं, जांच और इलाज के दूसरे पात्र खर्चों को कवर किया जा सकता है.
लेकिन गंभीर जलने की चोटों में अस्पताल से छुट्टी मिलने के बाद भी इलाज जारी रह सकता है. उन्होंने कहा कि फॉलो-अप कंसल्टेशन, ड्रेसिंग, फिजियोथेरेपी, रिकंस्ट्रक्टिव सर्जरी और रिहैबिलिटेशन जैसे खर्चों का कवरेज, पॉलिसी के प्रावधानों पर निर्भर करेगा.
इसलिए केवल यह मानकर न चलें कि हेल्थ इंश्योरेंस होने से पटाखों से जुड़े सभी खर्च कवर हो जाएंगे. पॉलिसी में अस्पताल में भर्ती होने से पहले और बाद के खर्चों, डे-केयर ट्रीटमेंट और अन्य संबंधित सुविधाओं की शर्तें जरूर देखें.
दिवाली के लिए शॉर्ट-टर्म फायरक्रैकर इंश्योरेंस
उन्होंने बताया कि कुछ बीमा कंपनियां दिवाली के दौरान कम कीमत वाले शॉर्ट-टर्म फायरक्रैकर प्लान पेश करती हैं. ये प्लान पटाखों से हुए हादसों के कारण आने वाले मेडिकल खर्चों को एक तय सीमा तक कवर कर सकते हैं.
ऐसा प्लान लेने से पहले उसकी अवधि, बीमा राशि, पात्र खर्च और अपवादों की जानकारी लेना जरूरी है. यह भी जांचें कि पॉलिसी सिर्फ बीमाधारक को कवर करती है या परिवार के अन्य सदस्यों को भी.
पर्सनल एक्सीडेंट इंश्योरेंस क्या कवर करता है?
पर्सनल एक्सीडेंट इंश्योरेंस दुर्घटना के कारण मृत्यु या पॉलिसी में तय स्थायी विकलांगता की स्थिति में निर्धारित लाभ दे सकता है. यह हेल्थ इंश्योरेंस से अलग है: हेल्थ इंश्योरेंस पात्र इलाज के खर्चों की भरपाई कर सकता है, जबकि पर्सनल एक्सीडेंट पॉलिसी दुर्घटना के गंभीर परिणामों के लिए तय रकम दे सकती है.
अगर हादसे के कारण व्यक्ति काम नहीं कर पाता या उसकी कमाई प्रभावित होती है, तो पर्सनल एक्सीडेंट पॉलिसी के तहत मिलने वाला लाभ आर्थिक मदद दे सकता है. हालांकि, आय के नुकसान की भरपाई तभी होगी जब पॉलिसी में इसका प्रावधान हो.
घर में आग लगी या संपत्ति को नुकसान हुआ तो?
अगर पटाखे से आग लगने के कारण घर या उसमें रखी बीमित संपत्ति को नुकसान होता है, तो होम इंश्योरेंस मदद कर सकता है. होम इंश्योरेंस आग से हुए नुकसान को कवर कर सकता है, लेकिन यह कवरेज बीमित संपत्ति और पॉलिसी की शर्तों के अधीन होगा.
घर के इंफ्रास्ट्रक्चर और घरेलू सामान के लिए अलग-अलग कवरेज हो सकता है. इसलिए यह जांच लेना जरूरी होगा कि आपकी पॉलिसी में कौन-सी संपत्ति बीमित है और आग से हुए नुकसान के लिए क्या शर्तें लागू हैं.
पॉलिसी लेने या क्लेम करने से पहले क्या-क्या देखना जरूरी?
- बीमा राशि और कवरेज की सीमा
- अस्पताल में भर्ती होने और इलाज से जुड़े पात्र खर्च
- अस्पताल से छुट्टी के बाद के इलाज की शर्तें
- दुर्घटना में मृत्यु या विकलांगता के लिए मिलने वाला लाभ
- घर और घरेलू सामान के लिए आग से नुकसान का कवरेज
- पॉलिसी में दिए गए अपवाद और क्लेम की प्रक्रिया
अमित कुमार ने बताया कि दिवाली से जुड़े सभी जोखिमों को कवर करने वाली कोई एक स्टैंडर्ड पॉलिसी नहीं है. इसलिए अपनी जरूरत के अनुसार बीमा चुनना जरूरी है. चाहे आपका उद्देश्य इलाज का खर्च कवर करना हो, दुर्घटना के बाद फाइनेंशियल सिक्योरिटी पाना हो या फिर घर के नुकसान की भरपई करना हो.
यह भी पढ़ें | Muhurat Trading 2026: दिवाली पर शेयर बाजार खुलेगा या बंद रहेगा? 8 नवंबर को कब होगी मुहूर्त ट्रेडिंग, जानें
NDTV.in पर ताज़ातरीन ख़बरों को ट्रैक करें, व देश के कोने-कोने से और दुनियाभर से न्यूज़ अपडेट पाएं
