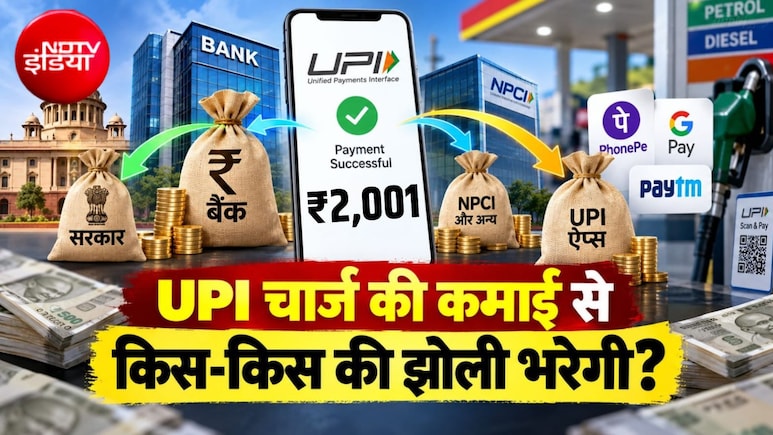
UPI पर MDR यानी मर्चेंट डिस्काउंट रेट लगाने के फैसले के साथ ही 2 प्वाइंट्स पर खूब चर्चा हो रही है. पहला ये कि UPI फ्री क्यों नहीं, ये चार्ज लगाने की जरूरत क्या थी... और दूसरा ये कि MDR से होने वाली कमाई कहां-कहां जाएगी, मोटे फायदे में कौन रहने वाला है... Google Pay, PhonePe, PAYtm जैसे UPI ऐप्स, बैंक या फिर सरकार.
NDTV से बातचीत में EY इंडिया के पेमेंट्स सेक्टर लीडर रणदुर्जय तालुकदार ने कहा कि नया फ्रेमवर्क UPI को सब्सिडी पर चलने वाले मॉडल से निकालकर टिकाऊ डिजिटल इंफ्रा की दिशा में ले जाता है. NPCI और वित्त मंत्रालय का भी तर्क ऐसा ही है.
आपको क्या लगता है, किसे होगा मोटा फायदा?
हर 100 में करीब 80 UPI पेमेंट PhonePe और Google Pay जैसे प्लेटफॉर्म से होते हैं. सोशल मीडिया पर एक चर्चा यही चल रही है कि UPI पेमेंट पर चार्ज लगने से मोटी कमाई 'अमेरिका' चली जाएगी, फोनपे और गूगलपे जैसे ऐप्स के जरिये.
ऐसे में पहली नजर में शायद आपको भी यही लग सकता है कि UPI पेमेंट का बड़ा हिस्सा संभालने वाले ऐप्स की चांदी होगी और MDR से मोटा माल ये ऐप्स ही छापेंगे.
मान लीजिए आपने किसी बड़े स्टोर से 5,000 रुपये की खरीदारी की और UPI से भुगतान किया. इस भुगतान पर 0.4% के हिसाब से 20 रुपये MDR बनेगा. ये 20 रुपये आपकी जेब से नहीं कटेंगे, बल्कि ये चार्ज दुकान चलाने वाला देगा. अब यही 20 रुपये डिजिटल पेमेंट की पूरी दुनिया में बंटेंगे- बैंक, पेमेंट ऐप, प्रोसेसिंग बैंक और नेटवर्क से जुड़े दूसरे हिस्सेदारों के बीच.
75,000 रुपये के ट्रांजैक्शन पर MDR चार्ज के 300 रुपये कहां-कहां जाएंगे?
इस 300 रुपये में ग्राहक के खाते वाले बैंक को 40% यानी 120 रुपये मिलेंगे. यानी जिस बैंक खाते से पैसे कटे हैं, उसे सबसे बड़ा हिस्सा मिलेगा.
इसके बाद उस बैंक के खाते में 30% यानी 90 रुपये जाएंगे, जहां दुकानदार का पैसा पहुंचा है.
वहीं, UPI ऐप के साथ काम करने वाले PSP यानी पेमेंट सर्विस प्रोवाइडर बैंक को 10% यानी 30 रुपया मिलेगा.
बचे Google Pay, PhonePe, Paytm जैसे पेमेंट ऐप तो उनके हिस्से में भी 20% यानी 60 रुपये आएंगे.
22 हजार करोड़ रुपये की कमाई का अनुमान
जेपी मॉर्गन, गोल्डमैन सैश, UBS और सिटी जैसे बड़े ब्रोकरेज फर्म्स का अनुमान है कि MDR से 22 हजार करोड़ रुपये तक का फायदा हो सकता है.
- यूबीएस का अनुमान है कि बैंकों और भुगतान कंपनियों के लिए सालाना रेवेन्यू पूल 10,000-15,000 करोड़ रुपए का होगा.
- गोल्डमैन सैश का अनुमान है कि इंडस्ट्री का संभावित रेवेन्यू पूल 20,600 करोड़ रुपए का हो सकता है.
- जेपी मॉर्गन के अनुसार, अधिकतम रेवेन्यू पूल लगभग 17,000 करोड़ रुपए का हो सकता है
- सिटी का अनुमान है कि सालाना इंडस्ट्री रेवेन्यू पूल 16,000-17,000 करोड़ रुपए का हो सकता है.
मोटा-मोटी अनुमान 22,000 करोड़ रुपये तक का है.
UBS का अनुमान है कि इसमें 70% तक हिस्सा, बैंक अपने पास रख सकते हैं. सिटी ने इस अनुमान को 60% तक सीमित रखा है. वहीं कुछ एक्सपर्ट्स इसे 80% तक बढ़ाकर देखते हैं.
अगर इसमें 80% हिस्सा बैंकों को मिलता है तो उनके पास लगभग 17 हजार करोड़ रुपये से ज्यादा रकम पहुंच सकती है. ये रकम बैंक खातों की संख्या, पेमेंट की वैल्यू और मर्चेंट नेटवर्क के हिसाब से अलग-अलग बैंकों में बंटेगी.
MDR पर बड़े बैंकों की नजर क्यों?
जिस बैंक के पास ज्यादा बचत खाते और ज्यादा UPI यूजर्स होंगे, उसका हिस्सा बड़ा हो सकता है. डेबिट कार्ड मार्केट शेयर को बचत खातों का संकेत मानें तो SBI करीब 25% हिस्से के साथ सबसे आगे है. उसके बाद 8% हिस्सेदारी के साथ बैंक ऑफ बड़ौदा दूसरे नंबर पर है. फिर आते हैं- HDFC बैंक 6.2%, केनरा बैंक 5.9% और यूनियन बैंक 5.6%.
ऐसे में बड़े ग्राहक आधार वाले बैंक MDR के प्रमुख लाभार्थियों में हो सकते हैं.
कहानी यहीं खत्म नहीं होती.
बैंक को ग्राहक के खाते से जुड़ने पर हिस्सा मिलता है, व्यापारी का खाता उसी बैंक में होने पर अलग हिस्सा मिल सकता है और UPI ऐप का प्रोसेसिंग पार्टनर बैंक होने पर भी कमाई की संभावना बनती है.
एक UPI ट्रांजैक्शन के पीछे ग्राहक का बैंक, व्यापारी का बैंक, दोनों तरफ के प्रोसेसिंग बैंक, ऐप और नेटवर्क प्रदाता जैसे कई खिलाड़ी जुड़े होते हैं. इसलिए MDR की एक छोटी राशि भी लाखों-करोड़ों ट्रांजैक्शन के साथ बड़ा कारोबार बन सकती है.
UPI ऐप्स को 20% हिस्सा, ये भी बेहद अहम
पेमेंट ऐप कंपनियों को 20% हिस्सा मिलेगा, जो बैंकों से कम है. फिर भी ये उनके लिए बड़ा बदलाव हो सकता है. अब तक UPI ने लाखों ग्राहक और विशाल ट्रांजैक्शन वॉल्यूम तो दिया, लेकिन सामान्य UPI पेमेंट से ऐप्स के लिए सीधी और नियमित कमाई सीमित ही रही. MDR से उन्हें हर योग्य बड़े पेमेंट पर हिस्सा मिलेगा और उनका बिजनेस मॉडल ज्यादा टिकाऊ बन सकता है.
साफ है कि MDR से ऐप्स को कमाई का नया रास्ता मिलेगा, मगर सबसे बड़ी हिस्सेदारी और सबसे बड़ा संभावित लाभ बैंकों को होगा.
5% राशि प्रोत्साहन फंड में भी तो जाएगी
जैसा कि NPCI बता चुका है कि MDR चार्ज के पीछे एक बड़ा उद्देश्य डिजिटल पेमेंट इकोसिस्टम को बढ़ावा देना है. इसके लिए छोटे से छोटे व्यापारियों को UPI पेमेंट सिस्टम अपनाने के लिए प्रोत्साहित करना जरूरी होगा. NPCI ने कहा है कि इसके लिए एक समर्पित फंड स्थापित किया जाएगा. टोटल MDR कलेक्शन के 5 प्रतिशत के बराबर राशि इस फंड में डाली जाएगी. ये फंड UPI को व्यापक बनाने और देश के डिजिटल पेमेंट इकोसिस्टम में छोटे कारोबारियों को शामिल करने में मदद करेगा.
EY इंडिया के पेमेंट्स सेक्टर लीडर रणदुर्जय तालुकदार के अनुसार, नया फ्रेमवर्क UPI को सब्सिडी पर चलने वाले मॉडल से निकालकर टिकाऊ डिजिटल इंफ्रा बनाना होगा. उनके मुताबिक, इससे बैंकों और पेमेंट कंपनियों को साइबर सुरक्षा, तकनीकी सुधार, ग्राहक सेवा और भुगतान नेटवर्क की मजबूती पर खर्च करने के लिए संसाधन मिलेंगे.
NDTV.in पर ताज़ातरीन ख़बरों को ट्रैक करें, व देश के कोने-कोने से और दुनियाभर से न्यूज़ अपडेट पाएं
