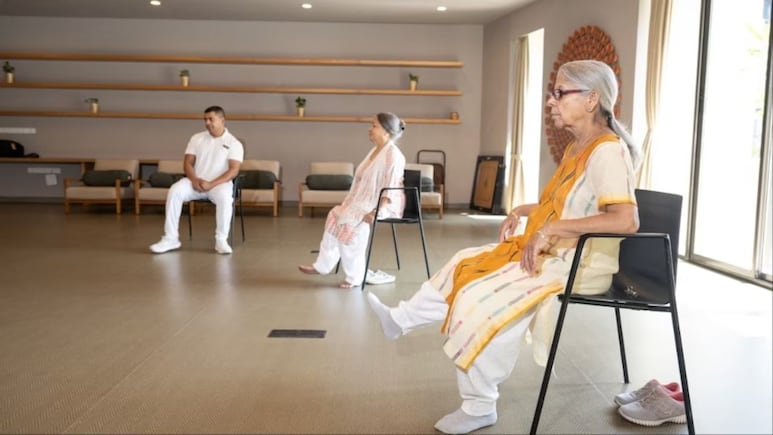
आज के समय में हेल्थ कवर कितना जरूरी है, ये किसी को बताने की जरूरत नहीं है. ऐसी कई खबरें न्यूज चैनल और अखबारों में हम देखते-पढ़ते हैं, जिनके जरिए पता चलता है कि कोई भी दुर्घटना किसी के साथ कभी भी घट सकती है. ऐसे में अगर हम 30 से 40 साल के बीच में हैं तो हमारे परिवार वालों के लिए हमारी जिम्मेदारी और बढ़ जाती है. माता-पिता उस मोड़ पर आ रहे होते हैं, जहां उन्हें सपोर्ट की सबसे ज्यादा जरूरत होती है. इस उम्र में उनकी सेहत गिरने लगती है और अस्पताल के चक्कर या दवाइयों का खर्च बजट बिगाड़ने लगता है.
देश में जिस स्पीड से मेडिकल सेक्टर में महंगाई बढ़ रही है, उसमें बिना किसी प्लानिंग के घर वालों खासतौर पर बुजुर्ग हो रहे माता-पिता का ध्यान रखना किसी बड़े फाइनेंशियल संकट को बुलावा देने जैसा है. ऐसे में काम आता है हेल्थ कवर. केवल कवर ले लेना ही काफी नहीं है, बल्कि कवर कितना लें, ये पता होना बड़ी बात है.
-

-
 परजीवी, बोझ, फेल प्रोडक्ट... NDTV World Summit में PM मोदी ने कांग्रेस को घेरा
-
 PM Modi in NDTV World Summit : बदलते वर्ल्ड ऑर्डर में भारत की क्या भूमिका? PM मोदी ने बताया
-
 PM Modi Speech: Rahul Gandhi पर PM मोदी क्या-क्या बोले? | NDTV World Summit 2026
-
 फेल प्रोडक्ट लॉन्च कर रही कांग्रेस, इतनी तो लॉन्चिंग श्रीहरिकोटा से भी नहीं होती; NDTV वर्ल्ड समिट में PM मोदी
-
 NDTV World Summit के मंच से कौन से नए खेल का जिक्र कर गए मोदी...!
-
 'मत्स्य न्याय' के उदाहरण से पीएम मोदी ने UN पर क्या कुछ कह दिया?
-
 तब बड़ी मछली छोटी मछली को निगल जाती है... PM मोदी का NDTV वर्ल्ड समिट से दुनिया को संदेश
-
 PM Modi Speech: Covid-19 का जिक्र कर PM मोदी ने बताई भारत की ताकत! कही ये बातें | NDTV India
-
 'मौजूदा चुनौतियों के सामने संयुक्त राष्ट्र की सीमाएं साफ दिख रही हैं', NDTV World Summit में बोले PM मोदी
-
 भारत क्या पाकिस्तान से अच्छे संबंध चाहता है? NDTV World Summit में जयशंकर का जवाब
कॉर्पोरेट इंश्योरेंस के भरोसे ना रहें
'मुझे तो ऑफिस से हेल्थ कवर मिला हुआ है, मुझे अलग से हेल्थ कवर की क्या जरूरत...' ये बात आपने ना जानें कितने लोगों से सुनी होगी. लेकिन इससे मिलने वाली सेफ्टी आज के समय में ना के बराबर ही है. पहली बात तो ये कि कंपनी का कवर अमूमन 3 से 5 लाख रुपये का ही होता है, जो महंगाई के दौर में किसी बड़ी बीमारी के इलाज के नहीं बहुत नहीं है. दूसरी बात, अगर नौकरी बदलते हैं या नौकरी छूट जाती है तो ये कवर उसी पल खत्म हो जाता है. इसके बाद माता-पिता की बढ़ती उम्र में या तो हेल्थ कवर मुश्किल से मिलेंगे या मिल भी जाएं तो उनका प्रीमियम लाख के आस-पास बैठेगा.
टाइम और कवर के बारे में जानना बहुत जरूरी
पूरे मामले पर हमने एक्सपर्ट से बात की. बजाज लाइफ इंश्योरेंस की सेल्स मैनेजर काव्या अग्रवाल कहती हैं कि हेल्थ कवर में दो फैक्टर बहुत जरूरी है. पहला टाइम और दूसरा कवर की लिमिट. जिस इंसान ने इन दो बातों को जितना जल्दी समझ लिया, वो उतना ही फायदे में रहता है. दरअसल हेल्थ कवर जितना लेट लेंगे, उतना ही महंगा प्रीमियम लाइफ टाइम के लिए सेट हो जाएगा. और अपनी जरूरत के हिसाब से कम कवर ले लिया तो जेब से पैसा जाना बिल्कुल तय ही है.
कितना होना चाहिए हेल्थ कवर?
काव्या कहती हैं कि जब माता-पिता सीनियर सिटीजन की स्टेज में आते हैं तो कम से कम 10 से 15 लाख रुपये का एक डेडिकेट अलग से हेल्थ कवर या सुपर टॉप-अप प्लान होना जरूरी है. अब 2 से 3 लाख के छोटे कवर से काम नहीं चलने वाला, क्योंकि क्रिटिकल इलनेस के इलाज का खर्च उम्मीद से भी ज्यादा बढ़ गया है.
एक्सपर्ट काव्या के अनुसार अगर मान लीजिए आपका बजट एक बड़ी इंडिविजुअल पॉलिसी नहीं ले सकता तो आप सुपर टॉप अप प्लान का ऑप्शन ले सकते हैं. ये कम प्रीमियम में आपके मौजूदा बेस प्लान की लिमिट खत्म होने के बाद एक बड़ा सेफ्टी कवर, जैसे 10 से 15 लाख रुपये, देता है.
एक्सपर्ट ने समझें पूरा गणित
- काव्या अग्रवाल ने इसे बहुत ही आसान कैलकुलेशन से समझाया. मान लीजिए आपके माता-पिता की उम्र 60 से 65 साल के बीच में है. तो अभी के मार्केट के हिसाब से घुटने का रिप्लेसमेंट 4,50,000-6,00,000 के बीच रहता है. ऑफिस से मिलने वाला कवर 3 लाख तक मान लेते हैं तो जेब से फिर भी 3 से 2 लाख रुपये का बिल भरना ही है.
- इसके अलावा दिल की बीमारी आज के समय में बहुत देखी जा रही है. घर-घर बीपी के मरीज मिल ही जाएंगे. ऐसे में एक एंजियोप्लास्टी या बायपास होने में कम से कम 5 से 8 लाख रुपये का खर्चा आ ही जाता है. यानी कॉर्पोरेट कवर होने के बाद भी 2 से 5 लाख रुपये हमें अस्पताल को देने होते हैं.
पॉलिसी लेते समय किन बातों का रखें ध्यान?
सीनियर सिटीजन के लिए पॉलिसी लेते समय अक्सर हम लोग कम प्रीमियम देखकर बहुत बड़ी गलती कर जाते हैं. एक्सपर्ट काव्या अग्रवाल के अनुसार पॉलिसी के डॉक्यूमेंट्स में वेटिंग पीरियड और को पेमेंट के क्लॉज को जान लेना बहुत जरूरी है.
काव्या ने बताया कि माता-पिता को पहले से कई बीमारियां जैसे बीपी, शुगर हो सकती है. जिन्हें प्री एक्जिस्टिंग डिजीज कहते हैं. कंपनियां इन बीमारियों को कवर करने के लिए 2 से 4 साल का वेटिंग पीरियड लेती हैं. इसलिए पॉलिसी लेने से पहले ये पक्का कर लें कि इसमें कम से कम वेटिंग पीरियड मौजूद हो.
दूसरी बात को-पेमेंट को लेकर है. काव्या ने कहा कि मेरे पास ऐसी बहुत कंपलेंट आती हैं, जिसमें ग्राहक को पेमेंट को लेकर झगड़ा करते नजर आते हैं. दरअसल कई सीनियर सिटीजन पॉलिसियों में 10 से 20% तक का को-पेमेंट क्लॉज होता है. मतलब ये कि अगर अस्पताल का बिल 5 लाख रुपये है और पॉलिसी में 20% का को-पेमेंट हो तो 1 लाख रुपये आपको अपनी जेब से देने होंगे. बाकि के 80% यानी 4 लाख रुपये इंश्योरेंस कंपनी देगी.
NDTV.in पर ताज़ातरीन ख़बरों को ट्रैक करें, व देश के कोने-कोने से और दुनियाभर से न्यूज़ अपडेट पाएं
